
KINH NGHIỆM SỞ HỮU XE
Bảo hiểm ô tô ở Việt Nam: những điều bạn cần biết trước khi mua
Bảo hiểm nào bắt buộc, phí 5–7 chỗ bao nhiêu, nên so sánh hãng nào và làm gì sau tai nạn? Hướng dẫn có nguồn luật, xếp hạng 2026 và checklist bồi thường.
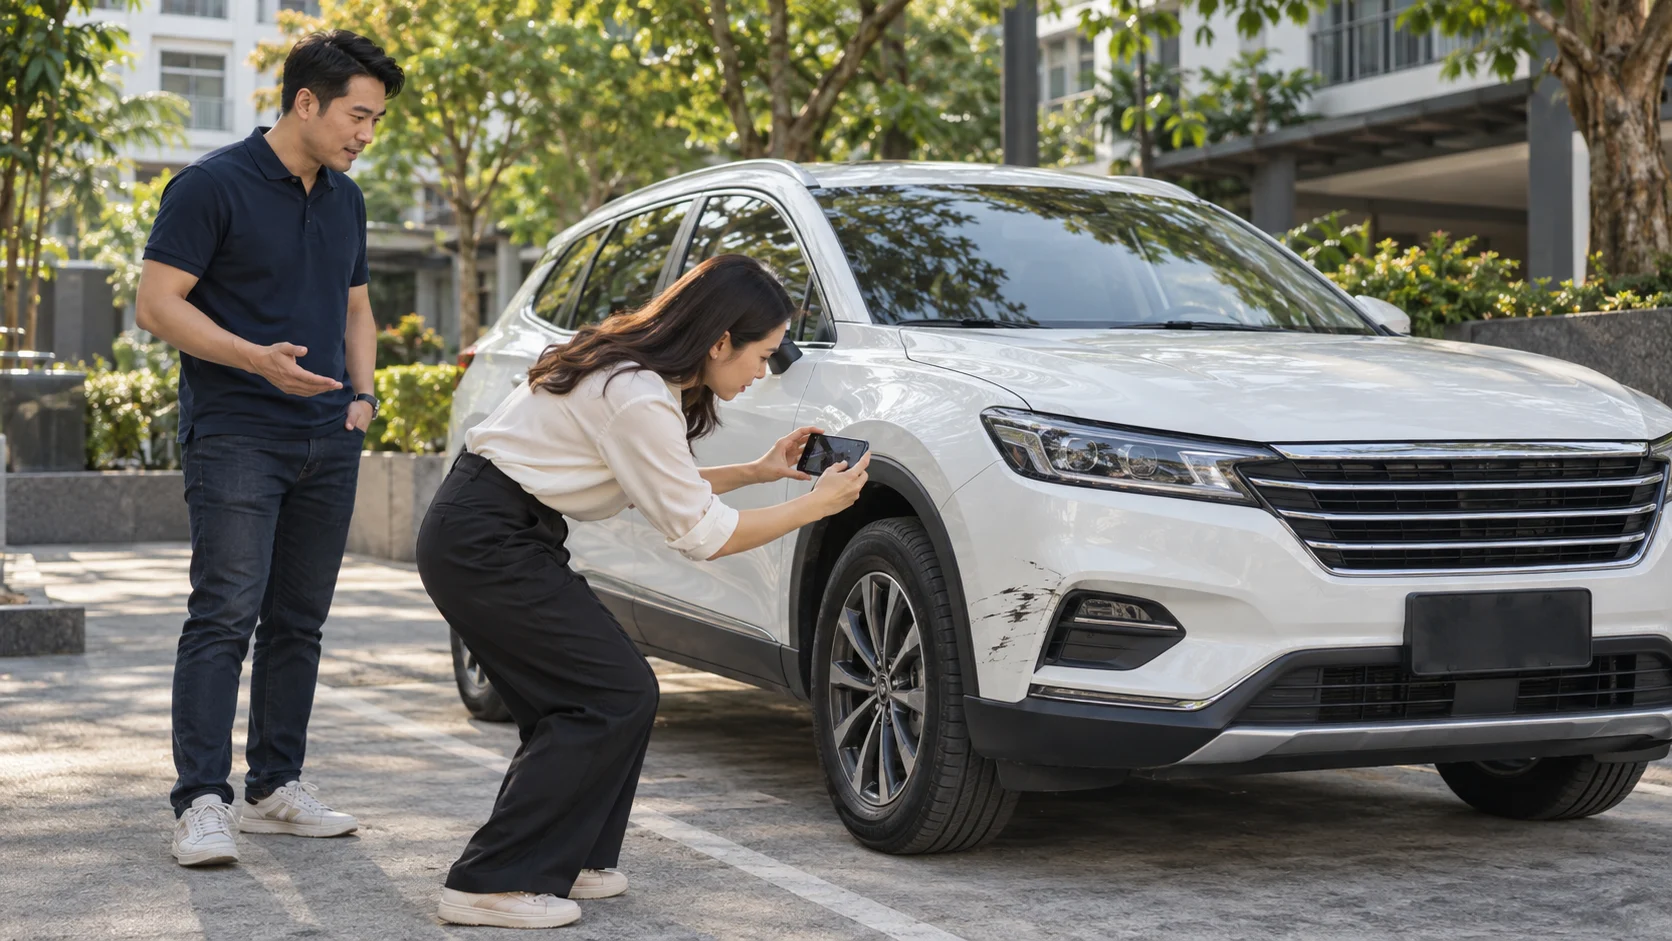
Mua xe xong, bạn có thể nhận cùng lúc vài lời mời: bảo hiểm bắt buộc, bảo hiểm thân vỏ, gói thủy kích, bảo hiểm người ngồi trên xe. Theo tôi, điều cần làm trước khi so giá là hỏi: nếu có chuyện xảy ra, hợp đồng này bảo vệ ai, chi trả khoản nào và phần nào tôi vẫn phải tự chịu? Bài viết này giúp bạn đọc báo giá và xử lý sự cố theo thực tế tại Việt Nam, thay vì mua chỉ để có một tờ giấy.
Đối chiếu nguồn ngày 02/10/2026. Phạm vi chính: ô tô cá nhân và ô tô công ty tại Việt Nam. Các ví dụ phí được ghi rõ giả định; không phải báo giá bán bảo hiểm. Mua Xe Gì .vn là website độc lập, bài viết không phải bảng xếp hạng do chúng tôi tự chấm và không thay thế quy tắc, giấy chứng nhận hoặc tư vấn cho một hồ sơ tranh chấp cụ thể.
Đọc nhanh: bạn cần mua gì và nhớ điều gì?
- Bắt buộc: bảo hiểm trách nhiệm dân sự (TNDS) của chủ xe cơ giới. Đây không phải bảo hiểm sửa chiếc xe của bạn.
- Muốn bảo vệ chính chiếc xe: xem bảo hiểm vật chất và các quyền lợi bổ sung phù hợp, đặc biệt ngập nước, gara và mức khấu trừ.
- Phí cơ bản một năm, đã cộng VAT 10%: ô tô 5 chỗ không kinh doanh vận tải 480.700 đồng; ô tô 7 chỗ không kinh doanh vận tải 873.400 đồng. Xe kinh doanh vận tải áp dụng nhóm phí khác.
- Khi tai nạn xảy ra: ưu tiên con người, báo cơ quan chức năng và bảo hiểm, lưu chứng cứ an toàn; thống nhất giám định trước khi sửa chữa.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [4] Cổng TTĐT Chính phủ — Biểu phí bảo hiểm bắt buộc theo Nghị định 67 · [5] Bảo Minh — Bảo hiểm TNDS ô tô, biểu phí và VAT · [11] Công báo — Luật Trật tự, an toàn giao thông đường bộ 36/2024/QH15, Điều 80
1. Pháp luật Việt Nam bắt buộc loại bảo hiểm nào?
Chủ xe phải tham gia bảo hiểm bắt buộc TNDS khi xe tham gia giao thông, hoạt động trên lãnh thổ Việt Nam. Với ô tô, giới hạn trách nhiệm về sức khỏe, tính mạng là 150 triệu đồng/người/vụ; về tài sản là 100 triệu đồng/vụ. Đây là trần trách nhiệm, không phải cứ xảy ra tai nạn là nhận đủ số tiền đó. Khoản thực trả còn phụ thuộc thiệt hại, phạm vi bảo hiểm và quy định xác định bồi thường.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
TNDS giải quyết trách nhiệm đối với bên thứ ba và thiệt hại về sức khỏe, tính mạng của hành khách thuộc phạm vi quy định. Bạn không nên suy ra rằng tài xế, mọi thành viên gia đình và mọi hư hỏng của xe mình đều được bảo vệ. Phần trách nhiệm vượt giới hạn bảo hiểm, nếu bạn phải chịu theo pháp luật, không tự biến mất.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
Nghị định 67/2023/NĐ-CP là căn cứ chính của phần bảo hiểm bắt buộc trong bài. Tôi đã đối chiếu Nghị định 220/2026/NĐ-CP, có hiệu lực từ 01/07/2026: văn bản này có thay đổi thuật ngữ “người thứ ba” thành “bên thứ ba”; không thay biểu phí ô tô tại Phụ lục I bằng một biểu phí ô tô mới. Đừng lấy biểu phí bảo hiểm xây dựng trong văn bản sửa đổi để áp cho xe.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [2] Chính phủ — Nghị định 220/2026/NĐ-CP, Điều 8–10, hiệu lực 01/07/2026
Bạn có thể được cấp giấy chứng nhận bảo hiểm điện tử theo quy định. Hãy tra cứu trên kênh chính thức của doanh nghiệp, kiểm tra số xe hoặc số khung, chủ xe, mục đích sử dụng và thời điểm hiệu lực. Biên nhận chuyển tiền hay một ảnh mã QR chưa được xác minh không đủ để kết luận xe đã được bảo hiểm.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
Bảo hiểm vật chất không phải nghĩa vụ bắt buộc chung cho mọi ô tô. Nếu mua xe trả góp, bên cho vay có thể đặt yêu cầu bảo hiểm trong thỏa thuận tín dụng hoặc bảo đảm; bạn hãy đọc điều kiện của chính hợp đồng vay, gồm người thụ hưởng, thay vì hiểu đó là quy định áp dụng cho mọi chủ xe.
2. Có mấy loại? Tôi chia thành bốn nhóm để bạn dễ chọn
- TNDS bắt buộc: bảo vệ trách nhiệm dân sự trong phạm vi và giới hạn luật định; không dùng để sửa xe mình sau một cú tự va vào cột.
- Vật chất xe (thường được gọi là “thân vỏ”): bảo vệ xe trước các rủi ro được ghi trong hợp đồng. Tên “thân vỏ” không có nghĩa mọi bộ phận hoặc mọi nguyên nhân hỏng đều được chi trả.
- Tai nạn lái, phụ xe và người ngồi trên xe: bảo vệ con người theo số tiền, đối tượng và điều kiện của sản phẩm; khác với bảo hiểm vật chất.
- Các phần mở rộng hoặc sản phẩm theo nhu cầu: tăng trách nhiệm với bên thứ ba, ngập nước, mất cắp bộ phận, chọn gara, hoặc trách nhiệm hàng hóa với xe vận tải. Có phần là điều khoản mua thêm, không phải một hợp đồng riêng.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [12] Bảo Minh — Bảo hiểm tai nạn lái, phụ xe và người ngồi trên xe · [13] PTI — Bảo hiểm vật chất xe ô tô và quy tắc áp dụng
Chẳng hạn, sản phẩm vật chất PTI mô tả các nhóm rủi ro như va chạm, lật đổ, cháy nổ, thiên tai và mất cắp toàn bộ xe theo điều kiện bảo hiểm. Bạn vẫn cần đọc quy tắc và phần loại trừ: bảo dưỡng định kỳ, hao mòn hoặc lỗi có sẵn không tự trở thành một vụ tai nạn được bảo hiểm chỉ vì đã mua gói vật chất.
Nguồn: [13] PTI — Bảo hiểm vật chất xe ô tô và quy tắc áp dụng
Theo tôi, bạn không cần cố mua “đủ bốn loại”. Bạn cần tránh khoảng trống lớn nhất của mình. Người thường đỗ ngoài trời, người đi tỉnh nhiều, chủ xe điện và người chạy dịch vụ sẽ có những câu hỏi khác nhau khi đọc cùng một báo giá.
3. Bảo hiểm ô tô bao nhiêu tiền một năm?
Các số dưới đây là phí cơ bản cho một năm của đúng nhóm xe, trước điều chỉnh theo lịch sử rủi ro. Tôi ghi cả trước và sau VAT 10% để bạn dễ so tổng tiền phải trả; đây không phải toàn bộ chi phí nuôi xe.
Nguồn: [4] Cổng TTĐT Chính phủ — Biểu phí bảo hiểm bắt buộc theo Nghị định 67 · [5] Bảo Minh — Bảo hiểm TNDS ô tô, biểu phí và VAT
- Ô tô 5 chỗ, không kinh doanh vận tải: 437.000 đồng trước VAT → 480.700 đồng gồm VAT.
- Ô tô 7 chỗ, không kinh doanh vận tải: 794.000 đồng trước VAT → 873.400 đồng gồm VAT.
- Ô tô dưới 6 chỗ, kinh doanh vận tải (chưa áp hệ số taxi): 756.000 đồng trước VAT → 831.600 đồng gồm VAT.
- Ô tô 7 chỗ, kinh doanh vận tải (chưa áp hệ số taxi): 1.080.000 đồng trước VAT → 1.188.000 đồng gồm VAT.
- Taxi: biểu phí bằng 170% phí của xe kinh doanh vận tải cùng số chỗ. Bạn hãy yêu cầu xác nhận đúng phân loại trên giấy tờ và hợp đồng.
Nguồn: [4] Cổng TTĐT Chính phủ — Biểu phí bảo hiểm bắt buộc theo Nghị định 67 · [5] Bảo Minh — Bảo hiểm TNDS ô tô, biểu phí và VAT
Theo khoản 2 Điều 8 Nghị định 67, doanh nghiệp có thể xem xét tăng hoặc giảm tối đa 15% so với biểu phí căn cứ lịch sử bồi thường của xe hoặc lịch sử gây tai nạn của chủ xe. Vì vậy, bạn nên hỏi lý do khi báo giá lệch mức cơ bản. Xe đứng tên công ty cũng không mặc nhiên đồng nghĩa xe kinh doanh vận tải; cần khai đúng công năng thực tế, đặc biệt nếu chạy dịch vụ qua ứng dụng.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
Bảo hiểm vật chất không có một biểu phí cố định cho mọi hãng và mọi xe. Giá trị được bảo hiểm, đời xe, mục đích sử dụng, lịch sử tổn thất, gara, khấu trừ và quyền lợi mua thêm đều cần được làm rõ trên báo giá. PTI công bố các rủi ro và điều kiện sản phẩm; con số “phí từ…” không thay cho báo giá dành cho xe của bạn.
Nguồn: [13] PTI — Bảo hiểm vật chất xe ô tô và quy tắc áp dụng
Để có một mốc tham khảo từ doanh nghiệp, cẩm nang về xe điện của MIC nêu tỷ lệ vật chất thường khoảng 1,5–2%/năm. Đây là hướng dẫn tham khảo cho xe điện của một hãng, không phải biểu giá thống nhất hoặc báo giá mới cấp cho bạn ngày hôm nay. Tôi không dùng khoảng này để khẳng định mọi xe xăng, xe cũ hay xe kinh doanh đều mua được cùng giá.
Nguồn: [8] MIC — Những lưu ý về bảo hiểm ô tô điện và phạm vi bảo hiểm pin
Ví dụ tính ngân sách, không phải giá thị trường được bảo đảm: giả sử một báo giá vật chất đã gồm thuế và các quyền lợi bạn chọn tương đương 1,5% số tiền bảo hiểm mỗi năm. Xe được bảo hiểm 600 triệu đồng thì phí là 9 triệu đồng; xe 1 tỷ đồng thì là 15 triệu đồng. Với xe 5 chỗ không kinh doanh, cộng mức TNDS cơ bản 480.700 đồng sẽ thành 9.480.700 đồng hoặc 15.480.700 đồng. Nếu báo giá 1,5% chưa gồm VAT hoặc chưa gồm thủy kích, bạn phải cộng riêng; không dùng ví dụ này làm báo giá của bất kỳ hãng nào.
Tôi khuyên bạn xin ít nhất ba báo giá cùng số tiền bảo hiểm và cùng quyền lợi, rồi mới so tổng phí. Một hợp đồng rẻ hơn nhưng khấu trừ cao hơn, không sửa tại gara bạn cần hoặc bỏ mất quyền lợi ngập nước có thể không phù hợp với cách bạn dùng xe.
4. Hãng bảo hiểm nào được đánh giá cao, theo nguồn nào?
Nguồn tham khảo tôi sử dụng là “Top 10 công ty bảo hiểm phi nhân thọ uy tín năm 2026” của Vietnam Report, công bố ngày 18/06/2026. Phương pháp kết hợp đánh giá tài chính, phân tích truyền thông và khảo sát các bên liên quan. Đây là bảng uy tín doanh nghiệp, không phải bảng chấm riêng tốc độ hoặc mức hài lòng bồi thường ô tô.
Nguồn: [6] Vietnam Report — Top 10 công ty bảo hiểm uy tín năm 2026, công bố 18/06/2026
- 1. PVI · 2. Bảo Việt · 3. VBI · 4. BIC · 5. MIC.
- 6. Bảo Minh · 7. PTI · 8. OPES · 9. ABIC · 10. DBV.
Nguồn: [6] Vietnam Report — Top 10 công ty bảo hiểm uy tín năm 2026, công bố 18/06/2026
Tôi xem danh sách này là điểm bắt đầu để xin báo giá, không phải lý do chọn máy móc hãng số một. Trong những nguồn đã kiểm tra, chưa có cơ sở để khẳng định một hãng xử lý tốt nhất mọi hồ sơ ô tô trên toàn quốc. Với bạn, chất lượng hỗ trợ tại địa phương, gara nhận xe và điều khoản đã ký mới là các yếu tố cần kiểm chứng trực tiếp.
- Hỏi tên và địa chỉ gara bảo lãnh gần nơi ở, nơi làm việc; gọi gara xác nhận còn nhận hợp đồng của hãng và đúng dòng xe.
- Hỏi cách mở hồ sơ ngoài giờ, ai phụ trách, gửi ảnh qua đâu và khi nào phải giám định trực tiếp.
- Yêu cầu một báo giá sửa chữa mẫu để hiểu phần nào bạn tự trả; “bảo lãnh” không có nghĩa không còn khấu trừ hay chi phí ngoài phạm vi.
- Đọc phản ánh khách hàng để nhận diện vấn đề cần hỏi, nhưng không dùng vài bình luận mạng làm thống kê tỷ lệ từ chối bồi thường.
5. Sáu điểm tôi muốn bạn đọc trước khi trả tiền
- Số tiền bảo hiểm: có khớp giá trị xe và các trang bị được nhận bảo hiểm không? Mua thấp hơn giá trị chỉ để giảm phí có thể dẫn tới bồi thường theo tỷ lệ; mua cao hơn không bảo đảm nhận cao hơn thiệt hại thực tế.
- Khấu trừ hoặc miễn thường: số tiền hay tỷ lệ bạn tự chịu là bao nhiêu, tính trên mỗi vụ hay theo điều khoản nào? Yêu cầu nhân viên minh họa bằng tiền.
- Gara và phụ tùng: được chọn gara chính hãng hay trong mạng lưới; có khấu hao khi thay mới; ai chịu chênh lệch giá?
- Ngập nước, thủy kích và mất cắp bộ phận: được ghi nhận rõ trong hợp đồng hay mới chỉ được tư vấn miệng? Đừng đồng nhất mất cả xe với mất gương.
- Loại trừ và nghĩa vụ: đọc kỹ về giấy phép lái xe, rượu bia, khai báo mục đích sử dụng, báo tổn thất, hao mòn và hư hỏng có sẵn. Không suy từ một điều khoản của vật chất sang toàn bộ TNDS.
- Hiệu lực và thanh toán: ngày giờ bắt đầu, điều kiện đóng phí, giám định xe trước khi nhận bảo hiểm và người thụ hưởng có khớp nhu cầu không?
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [3] Công báo — Luật Kinh doanh bảo hiểm, hợp nhất 31/VBHN-VPQH ngày 13/03/2026, Điều 30–32 · [7] Bảo Việt — Quy tắc bảo hiểm vật chất xe ô tô năm 2026, gồm điều khoản bổ sung
Ví dụ riêng về khấu trừ: giả sử chi phí sửa thuộc phạm vi được duyệt là 10 triệu đồng, hợp đồng quy định bạn chịu 1 triệu đồng/vụ và không còn giảm trừ khác. Khi đó bảo hiểm chi 9 triệu, bạn chi 1 triệu. Đây là phép tính minh họa; mức 1 triệu không phải chuẩn chung của thị trường.
6. Đi mưa ngập và dùng xe điện: hỏi thêm gì?
Với xe xăng hoặc dầu, bạn hãy hỏi riêng hư hỏng động cơ do nước lọt vào có được nhận bảo hiểm không và điều kiện là gì. Quy tắc Bảo Việt có điều khoản bổ sung về xe ngập nước; quyền lợi bổ sung phải được ghi nhận trong hợp đồng. Bạn đừng xem một câu “có bảo hiểm thiên tai” là câu trả lời đầy đủ cho mọi tổn thất thủy kích.
Nguồn: [7] Bảo Việt — Quy tắc bảo hiểm vật chất xe ô tô năm 2026, gồm điều khoản bổ sung
Nếu xe chết máy trong vùng ngập, bạn đừng thử đề lại để kiểm tra. Ưu tiên ra khỏi nguy hiểm, gọi cứu hộ và bảo hiểm, lưu ảnh khi an toàn. Việc cố vận hành có thể làm thiệt hại nặng thêm; cơ chế chi trả vẫn phải đối chiếu nguyên nhân và điều khoản của hợp đồng.
Với xe điện, hãy yêu cầu xác nhận pin thuộc giá trị được bảo hiểm hay không, pin sở hữu hay thuê, cách khấu hao, phạm vi sự cố khi sạc, ngập nước và cứu hộ. Chẳng hạn, tài liệu MIC mô tả điều kiện tổn thất pin cùng nguyên nhân, đồng thời với bộ phận khác trong một vụ tai nạn; không nên hiểu thành cứ pin hỏng là bảo hiểm trả. Bảo hiểm cũng không đồng nghĩa bảo hành lỗi sản xuất.
Nguồn: [8] MIC — Những lưu ý về bảo hiểm ô tô điện và phạm vi bảo hiểm pin
Quan điểm của tôi: hãy gửi hãng bảo hiểm hai tình huống cụ thể — xe đỗ dưới hầm bị ngập và xe gặp sự cố lúc đang sạc — rồi xin trả lời dẫn đúng điều khoản áp dụng. Câu trả lời bằng văn bản hữu ích hơn lời hứa “gói này bao hết”.
7. Khi va chạm hoặc tai nạn xảy ra, bạn nên làm gì?
- Bước 1 — Dừng xe, cảnh báo nguy hiểm và ưu tiên người bị nạn. Báo cơ quan Công an, cơ sở y tế hoặc chính quyền gần nhất theo tình huống; cần cấp cứu gọi 115, cháy nổ hoặc cứu nạn gọi 114, cần hỗ trợ Công an khẩn cấp gọi 113. Không đứng trong luồng xe chỉ để chụp ảnh.
- Bước 2 — Gọi ngay số bồi thường trên giấy chứng nhận. Cung cấp vị trí, biển số, tình trạng người và xe; ghi lại mã hồ sơ, người tiếp nhận và hướng dẫn cứu hộ/giám định.
- Bước 3 — Giữ hiện trường, ghi nhận chứng cứ trong điều kiện an toàn: ảnh toàn cảnh, điểm va chạm, biển số liên quan, thời gian, vị trí, liên hệ nhân chứng và bản sao camera hành trình. Không sửa ảnh hoặc gom hư hỏng cũ vào sự cố mới.
- Bước 4 — Không tự tháo, sửa hoặc di chuyển tài sản khi chưa được bảo hiểm chấp thuận, trừ việc cần làm để bảo đảm an toàn, cứu người, hạn chế thiệt hại hoặc theo yêu cầu cơ quan có thẩm quyền. Nếu buộc phải di chuyển, ghi nhận lý do và chứng cứ khi có thể làm an toàn.
- Bước 5 — Trình bày trung thực, phối hợp với cơ quan chức năng. Trước khi thỏa thuận thanh toán hoặc ký giấy miễn trách nhiệm với bên kia, bạn nên hỏi bảo hiểm về ảnh hưởng đến hồ sơ; không ký nội dung chưa hiểu.
- Bước 6 — Thống nhất giám định, gara, dự toán và phần tự trả trước khi sửa. Giữ thông báo tai nạn, chứng từ cứu hộ, hóa đơn, hồ sơ y tế và tài liệu liên quan.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [9] PVI — Hướng dẫn bồi thường và tổng đài hỗ trợ · [10] Bảo Minh — Quy trình giám định, thống nhất sửa chữa và bồi thường xe cơ giới · [11] Công báo — Luật Trật tự, an toàn giao thông đường bộ 36/2024/QH15, Điều 80
Hai đầu mối đã đối chiếu trên website chính thức: PVI 1900 54 54 58; Bảo Minh 1800 588812. Nếu bạn mua hãng khác, dùng số trên giấy chứng nhận hoặc website chính thức của hãng đó. Tôi khuyên bạn lưu số trước chuyến đi, không chờ tới lúc hoảng loạn mới tìm.
Nguồn: [9] PVI — Hướng dẫn bồi thường và tổng đài hỗ trợ · [10] Bảo Minh — Quy trình giám định, thống nhất sửa chữa và bồi thường xe cơ giới
8. Hồ sơ và thời hạn bồi thường: đừng nhầm ba mốc
Báo tai nạn ngay và gửi thông báo đúng hạn là một việc; hoàn tất hồ sơ yêu cầu bồi thường là việc khác. Với TNDS bắt buộc, khoản 4 Điều 12 Nghị định 67 quy định thông báo bằng văn bản hoặc điện tử trong 5 ngày làm việc kể từ tai nạn, trừ bất khả kháng hoặc trở ngại khách quan. Một cuộc gọi ban đầu không có nghĩa mọi nghĩa vụ nộp thông báo đã hoàn tất. Bạn nên giữ xác nhận tiếp nhận.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
Về nộp hồ sơ, Điều 30 Luật Kinh doanh bảo hiểm quy định thời hạn thông thường là một năm kể từ sự kiện, có ngoại lệ và cách tính riêng được nêu trong luật. Về chi trả, Điều 31 ưu tiên thời hạn đã thỏa thuận; nếu không có thỏa thuận thì là 15 ngày từ khi nhận đầy đủ hồ sơ hợp lệ. Vì vậy, “15 ngày sau tai nạn chắc chắn có tiền” là cách hiểu không đúng. Tôi đã đối chiếu bản hợp nhất 31/VBHN-VPQH năm 2026.
Nguồn: [3] Công báo — Luật Kinh doanh bảo hiểm, hợp nhất 31/VBHN-VPQH ngày 13/03/2026, Điều 30–32
Riêng TNDS bắt buộc còn có cơ chế tạm ứng đối với thiệt hại sức khỏe, tính mạng trong ba ngày làm việc từ khi nhận thông báo, theo điều kiện và tỷ lệ tại khoản 3 Điều 12. Đây không phải cam kết ứng tiền sửa thân vỏ cho mọi vụ va quệt.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
- Chuẩn bị: yêu cầu bồi thường, giấy tờ xe, người lái, giấy chứng nhận bảo hiểm và chứng cứ thiệt hại tương ứng. Không phải hồ sơ nào cũng cần mọi loại giấy tờ y tế hoặc công an.
- Theo Điều 13 Nghị định 67, doanh nghiệp có trách nhiệm thu thập biên bản giám định và tài liệu Công an thuộc các trường hợp được quy định; bạn hãy hỏi rõ phần nào mình cung cấp, phần nào hãng thu thập.
- Sau khi nộp: xin danh sách tài liệu còn thiếu, ngày xác nhận đủ hồ sơ và thời hạn giải quyết theo điều khoản áp dụng. Lưu email, biên nhận và mã hồ sơ.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [3] Công báo — Luật Kinh doanh bảo hiểm, hợp nhất 31/VBHN-VPQH ngày 13/03/2026, Điều 30–32
Nếu không đồng ý mức bồi thường, bạn hãy yêu cầu bảng tính, căn cứ giảm trừ và điều khoản áp dụng bằng văn bản. Gửi khiếu nại qua kênh chính thức, kèm hồ sơ theo trình tự thời gian. Khi thương lượng không giải quyết được, các bên có thể sử dụng hòa giải, trọng tài hoặc tòa án theo thỏa thuận và pháp luật; với số tiền lớn hoặc tranh chấp phức tạp, bạn nên nhờ người có chuyên môn pháp lý xem hợp đồng.
Nguồn: [3] Công báo — Luật Kinh doanh bảo hiểm, hợp nhất 31/VBHN-VPQH ngày 13/03/2026, Điều 30–32
9. Câu hỏi thường gặp
Chỉ mua TNDS bắt buộc, xe mình bị móp có được sửa không? Không phải theo quyền lợi sửa xe của chính bạn. Bạn cần xem bảo hiểm vật chất của mình hoặc trách nhiệm bồi thường của bên gây thiệt hại; hai cơ chế này khác nhau.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
Xe công ty có phải mua phí kinh doanh vận tải? Không thể kết luận chỉ từ tên chủ xe. Bạn cần khai đúng mục đích sử dụng và phân loại phương tiện; nếu chuyển sang chạy dịch vụ, hãy thông báo để được xác nhận phạm vi và phí phù hợp.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
“Bảo hiểm hai chiều” có nghĩa là bảo vệ mọi thứ? Không. Bạn hãy yêu cầu tách rõ TNDS và vật chất, giới hạn, khấu trừ, loại trừ và điều khoản bổ sung; tên gọi bán hàng không thay nội dung hợp đồng.
Mua xe cũ có dùng tiếp bảo hiểm của chủ cũ được không? Đừng mặc định. Với TNDS, chủ cũ có quyền chấm dứt hợp đồng khi chuyển quyền sở hữu theo quy định. Với vật chất, hãy yêu cầu hãng xác nhận việc chuyển giao hoặc cấp hợp đồng mới trước khi dựa vào quyền lợi đó.
Nguồn: [1] Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I · [3] Công báo — Luật Kinh doanh bảo hiểm, hợp nhất 31/VBHN-VPQH ngày 13/03/2026, Điều 30–32
Có thể mua thêm thủy kích sau khi xe đã bị ngập không? Mua mới không làm sự cố đã xảy ra được bảo hiểm hồi tố. Bạn cần khai trung thực tình trạng xe và kiểm tra thời điểm hiệu lực; không khai lùi ngày tai nạn.
10. Trước khi chốt: một tin nhắn bạn có thể gửi để xin báo giá
Tôi cần báo giá cho xe [hãng, mẫu, năm], [số chỗ], dùng [gia đình/công ty/kinh doanh vận tải], giá trị dự kiến [số tiền], thường đi tại [tỉnh/thành]. Vui lòng tách TNDS và vật chất; ghi tổng phí gồm thuế, số tiền bảo hiểm, khấu trừ mỗi vụ, gara, phụ tùng/khấu hao, ngập nước/thủy kích, mất cắp bộ phận, pin nếu là xe điện, cứu hộ và quy trình bồi thường. Xin gửi quy tắc, điều khoản bổ sung và xác nhận thời điểm hiệu lực để tôi đọc trước khi thanh toán.
Theo tôi, một hợp đồng đáng tiền là hợp đồng bạn hiểu rõ lúc mua và biết phải làm gì lúc cần dùng. Bạn không nhất thiết chọn gói đắt nhất; hãy chọn quyền lợi phù hợp, giữ lại các xác nhận và lưu số hỗ trợ ngay trong điện thoại.
Nguồn tham khảo
- Chính phủ — Nghị định 67/2023/NĐ-CP, đặc biệt Điều 7–13 và Phụ lục I
- Chính phủ — Nghị định 220/2026/NĐ-CP, Điều 8–10, hiệu lực 01/07/2026
- Công báo — Luật Kinh doanh bảo hiểm, hợp nhất 31/VBHN-VPQH ngày 13/03/2026, Điều 30–32
- Cổng TTĐT Chính phủ — Biểu phí bảo hiểm bắt buộc theo Nghị định 67
- Bảo Minh — Bảo hiểm TNDS ô tô, biểu phí và VAT
- Vietnam Report — Top 10 công ty bảo hiểm uy tín năm 2026, công bố 18/06/2026
- Bảo Việt — Quy tắc bảo hiểm vật chất xe ô tô năm 2026, gồm điều khoản bổ sung
- MIC — Những lưu ý về bảo hiểm ô tô điện và phạm vi bảo hiểm pin
- PVI — Hướng dẫn bồi thường và tổng đài hỗ trợ
- Bảo Minh — Quy trình giám định, thống nhất sửa chữa và bồi thường xe cơ giới
- Công báo — Luật Trật tự, an toàn giao thông đường bộ 36/2024/QH15, Điều 80
- Bảo Minh — Bảo hiểm tai nạn lái, phụ xe và người ngồi trên xe
- PTI — Bảo hiểm vật chất xe ô tô và quy tắc áp dụng